不動産売買には、所得税や住民税などさまざまな税金がかかりますが、その仕組みを知らなければ無駄な税金を払ってしまう可能性があります。
そのようなことを避けるためには、不動産売買に関する税金の仕組みを知っておくことが重要です。
この記事では、不動産売買にかかる税金の仕組みや計算、そして正しい節税方法について詳しく解説します。
不動産売買でかかる税金の種類と納付の時期
不動産売買にかかる税金は、利益に対して課税される所得税、住民税と、不動産売買で課税される印紙税、登録免許税があります。
まずは、不動産売買でかかる税金の基本的なことについて、大まかな税額や納付すべき時期について説明します。
所得税と住民税
不動産を売買したとき、売却金額から不動産の購入費用や諸費用を引いた金額が黒字だったら、その黒字(売却益)には所得税と住民税が課税されます。
不動産売買によって生じた所得は、「譲渡所得」としてほかの所得と区分して課税されますが、その仕組みについては、後で詳しく説明します。
譲渡所得があるときは、資産を譲渡した日の属する年の翌年の2月16日から3月15日の間に所得税の確定申告をして、納税しなければなりません。
住民税については、譲渡所得の確定申告内容が市区町村と共有され、住民税の決定通知書と納付書が送付されてきます。
なお、会社員など住民税が給与から天引きされている「特別徴収」の場合は、譲渡所得に課税される住民税も一緒に天引きされるので、別に納付する必要はありません。
ただし、勤務先に譲渡所得を知られたくないときには、給与所得以外の住民税を別に納付することも可能です。
印紙税
印紙税とは、契約書や領収書など特定の文書を作成する際に課される税金のことです。
不動産売買契約書には、不動産の売却金額に応じた印紙税を支払う必要があり、売主と買主の双方が契約書を所有するので、それぞれが印紙税を負担することが一般的です。
租税特別措置法により、不動産の譲渡に関する契約書について、印紙税の軽減措置が講じられています。
対象となる不動産売買契約書は、記載金額が10万円を超えるもので、平成26年4月1日から令和9年3月31日までの間に作成されるものになり、下表の税額になっています。
| 契約金額 | 本則税率 | 軽減税率 |
|---|---|---|
| 10万円を超え50万円以下のもの | 400円 | 200円 |
| 50万円を超え100万円以下のもの | 1,000円 | 500円 |
| 100万円を超え500万円以下のもの | 2,000円 | 1,000円 |
| 500万円を超え1千万円以下のもの | 10,000円 | 5,000円 |
| 1千万円を超え5千万円以下のもの | 20,000円 | 10,000円 |
| 5千万円を超え1億円以下のもの | 60,000円 | 30,000円 |
| 1億円を超え5億円以下のもの | 100,000円 | 60,000円 |
| 5億円を超え10億円以下のもの | 200,000円 | 160,000円 |
| 10億円を超え50億円以下のもの | 400,000円 | 320,000円 |
| 50億円を超えるもの | 600,000円 | 480,000円 |
出典:国税庁
登録免許税
不動産の権利に関する登記を行う際に発生するのが登録免許税で、不動産の売主にも負担が生じるケースがあります。
ローンが残っている不動産を売却する場合、あるいはローン完済後にまだ抵当権抹消手続きをしていない場合は、抵当権抹消登記が必要になり、登録免許税を払うことが必要です。
抵当権抹消登記の登録免許税は、不動産1個につき1,000円が必要で、住宅(マンションを含む)の場合、土地と建物をそれぞれ1個と数えるため、通常は2,000円となります。
抵当権がついていない不動産の売却であれば、この手続きも不要なので登録免許税はかかりません。
不動産売買の譲渡所得と確定申告の基本
不動産売買でかかる税金の中で、利益が出たときに課税される所得税と住民税は、不動産を売却した人が確定申告を行い納税することが必要となります。
土地や建物といった不動産売買の確定申告は、あまりなじみのない知識が求められ、少し難しい内容です。
そこで、不動産売買の後に行うことになる譲渡所得の確定申告の基本について、ポイントごとに説明します。
不動産売買の税金は「譲渡所得の分離課税」で申告
土地や建物を売却して得た譲渡所得に対する税金(所得税及び住民税)は、給与所得や事業所得などの所得とは分離して計算されます。
これを「分離課税」というのですが、譲渡所得があったときは、資産を譲渡した日の属する年の翌年の2月16日から3月15日の間に確定申告をしなければなりません。
申告分離課税になる所得は、不動産売買による所得以外にも、株式・借地権の譲渡による所得、山林所得(山林の伐採又は譲渡による所得)、退職所得などがあります。
これに対して、給与所得や事業所得、不動産所得などは、所得金額を合計して所得税額を計算する「総合課税」です。
不動産売買に課税される税金は、それのみを単独で計算するので、ある意味で分かりやすい制度だといえます。
譲渡所得の計算方法
不動産売買による譲渡所得の金額は、以下の方法で計算することになります。
収入金額 - ( 取得費 + 譲渡費用) - 特別控除額 = 課税譲渡所得金額
ここでいう収入金額は、不動産譲渡の対価として買主から受け取る金銭の額で、手付金や残代金もこれに含まれます。
また、不動産受渡日以降の固定資産税や都市計画税を買主負担とした場合の清算金、及び土地の実測面積が契約面積と異なった場合に発生する清算金も収入金額に含みます。
譲渡所得の収入金額には、金銭で受け取ったもの以外も含まれ、例えば土地の交換を行った場合には、受け取った不動産の時価が収入金額として計算されます。
取得費の計算方法
譲渡所得の計算で収入から差し引かれる取得費には、売却した不動産(土地や建物)の購入代金のほか、設備費や改良費なども含まれます。
このうち建物については、購入代金がそのまま取得費にならず、経年劣化による価値の減少分(減価償却費相当額)を差し引くことが必要です。
減価償却費相当額は以下の算式により計算し、償却率は建物の構造によって選択します。
建物の取得価額 × 0.9 × 償却率 × 経過年数 = 減価償却費相当額
| 区分 | 木造 | 木造モルタル | (鉄骨)鉄筋コンクリート | 金属造① | 金属造② |
|---|---|---|---|---|---|
| 償却率 | 0.031 | 0.034 | 0.015 | 0.036 | 0.025 |
ここでいう「金属造①」とは、軽量鉄骨造のうち骨格材の肉厚が3ミリメートル以下の建物、「金属造②」とは、軽量鉄骨造のうち骨格材の肉厚が3ミリメートル超4ミリメートル以下の建物を指します。
出典:国税庁
経過年数の計算は、6カ月以上の端数は1年とし、6カ月未満の端数は切り捨てます。
また、減価償却費相当額は建物の取得価額の95%が限度額なので、最低でも5%の取得費が残ります。
なお、売却不動産の買い入れた時期が古いなどの理由で購入代金が分からない場合には、売った金額の5%相当額を取得費とすることができます。
相続財産の場合の取得費
不動産所得の計算で、特に分かりづらいといわれるのが取得費の計算ですが、相続した不動産の取得費はどのように計算するのでしょうか。
売却不動産の取得費は、被相続人が支払った取得価額が計算の基礎になるので、被相続人が所持していたはずの売買契約書、工事請負契約書、領収証などを探すことが必要です。
また、取得価額以外にも、被相続人が支払っていた次のような費用も取得費に該当します。
- 所有権移転登記費用、不動産取得税、印紙代
- 土地の造成費用、土地の測量代
- 賃借人の立ち退き費用、訴訟費用
- 取得後1年以内の解体費用と建物分の購入代金
- 契約解除違約金
相続人が支払った費用のうち、取得費に該当するのは所有権移転登記費用だけで、そのほかの費用は譲渡費用に該当します。
なお、相続によって取得した不動産を、相続税の申告期限の翌日以後3年を経過する日までに譲渡した場合には、相続税額のうち一定金額を譲渡資産の取得費に加算できます。
(計算式)
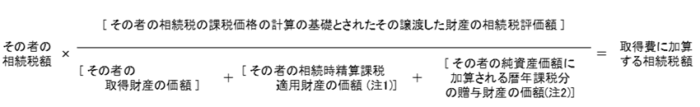
出典:国税庁
被相続人が支払った取得価額が不明な場合には、売った金額の5%相当額を取得費とすることになります。
譲渡費用
譲渡所得の計算では、取得費だけではなく不動産を売却するためにかかった費用も、「譲渡費用」として収入金額から差し引きます。
譲渡費用は、売るために直接かかった費用のことで、主に以下のものが該当します。
- 不動産を売るために支払った仲介手数料
- 売主が負担した印紙税
- 貸家などを売るためにかかった借家人に支払う立ち退き料
- 土地を売るために建物を取り壊したときの取り壊し費用とその建物の損失額
- 有利な条件で不動産を売るため、既存契約を破棄したときの違約金
- 借地権を売るときに地主の承諾をもらうため支払った名義書換料
譲渡費用とは、あくまで売るために直接かかった費用なので、固定資産税など維持のためにかかった費用は該当しません。
短期譲渡所得と長期譲渡所得
課税譲渡所得の金額が算出できたら、あとは税率を乗じて譲渡所得税を計算することになります。
この税率ですが、売却した不動産の所有期間によって2種類に分けられます。
所有期間が5年を超えている場合は「長期譲渡所得」、5年以下であれば「短期譲渡所得」となり、税率は以下のとおりです。
- 長期譲渡所得…20%(所得税15%+住民税5%)
- 短期譲渡所得…39%(所得税30%+住民税9%)
なお、2013年(平成25年)1月1日から2037年(令和19年)12月31日までは、所得税に2.1%を乗じた復興特別所得税が上乗せされているので、長期譲渡所得は20.315%、短期譲渡所得は39.63%の税率になります。
譲渡所得における所有期間とは、譲渡した年の1月1日における所有期間なので、譲渡日ではないことに注意が必要です。
また、相続・贈与で引き継いだ不動産は、前の所有者の所有期間も通算することができます。
不動産の保有期間で税率が異なる理由は、短期の土地転売に対する課税強化のためで、不動産の譲渡所得が総合課税だった時代から現在まで続いています。
不動産売買の税金が分離課税になっている理由
不動産売買の税金が分離課税になっている理由ですが、総合課税だと不動産売買があった年だけ税率が跳ね上がり、それを防ぐためだと解説されることが多いです。
しかし、本来の趣旨は「土地の供給を促進するため」所得税の負担を軽減することにありました。
なお、総合課税だったときから昭和44年(1969年)に分離課税が導入されてからも、5年以下の短期譲渡所得が高い税率であることに変わりはありません。
つまり、長期保有している遊休不動産を市場へ出回りやすくする一方で、短期の土地売買で得た所得へは重課をかけるという方針は同じです。
参考までに、分離課税が導入された当時の所得税率を掲載しますが、いかに分離課税の恩恵が大きいかが理解できるはずです。
| 昭和44年(1969年)の所得税率 | 平成27年(2015年)以後の所得税率 | ||
|---|---|---|---|
| 課税所得 | 税率 | 課税所得 | 税率 |
| 30万円以下 | 10% | 1,000円から1,949,000円 | 5% |
| 60万円以下 | 14% | ||
| 100万円以下 | 18% | ||
| 150万円以下 | 22% | 1,950,000円から3,299,000円 | 10% |
| 200万円以下 | 26% | ||
| 250万円以下 | 30% | 3,300,000円から6,949,000円 | 20% |
| 300万円以下 | 34% | ||
| 400万円以下 | 38% | 6,950,000円から8,999,000円 | 23% |
| 500万円以下 | 42% | ||
| 700万円以下 | 46% | 9,000,000円から17,999,000円 | 33% |
| 1,000万円以下 | 50% | ||
| 2,000万円以下 | 55% | 18,000,000円から39,999,000円 | 40% |
| 3,000万円以下 | 60% | ||
| 4,500万円以下 | 65% | 40,000,000円以上 | 45% |
| 6,500万円以下 | 70% | ||
| 6,500万円超 | 75% | ||
不動産売買の税金を安くできる特例の活用
不動産売買にかかる税金には、税制上の特例措置がいくつかあり、条件に当てはまれば大きな節税が期待できます。
そこで、不動産の譲渡所得で受けられる特例措置について、適応されるための条件などを詳しく説明します。
なお、これらの特例措置を受けるためには、確定申告することが絶対条件です。
居住用財産の3,000万円特別控除
居住用財産(いわゆるマイホーム)を売ったときは、所有期間に関係なく譲渡所得から最高3,000万円まで控除ができるのが、「居住用財産を譲渡した場合の3,000万円の特別控除の特例」です。
この特例は、多様なライフステージに応じた円滑な住み替えを支援し、良質な住宅ストックの形成を図るためにあります。
ここでいう居住用財産とは、現に自分が住んでいる家屋、あるいは以前に住んでいた家屋(住まなくなってから3年を経過する日の属する年の12月31日までに売る場合に限る)と、その敷地や借地権のことです。
以下に該当する人は、居住用財産を売ってもこの特例を受けられないので注意しましょう。
- 売った年の前年および前々年にこの特例、またはマイホームの譲渡損失についての損益通算及び繰越控除の特例の適用を受けていないこと
- 売った年、その前年および前々年にマイホームの買換えやマイホームの交換の特例の適用を受けていないこと
- 売った家屋や敷地等について、収用等の場合の特別控除などほかの特例の適用を受けていないこと
- 親子や夫婦など「特別の関係がある人」に対して売ったものでないこと
出典:国税庁
つまり、ほとんどないケースですが、頻繁に(おおむね2年以内)マイホームを購入して売却を繰り返す人などは、この特例を受けられません。
また、以下のようなケースは適用除外になります。
- この特例の適用を受けることだけを目的として入居したと認められる家屋
- 居住用家屋を新築する期間中だけ仮住まいとして使った家屋、その他一時的な目的で入居したと認められる家屋
- 別荘などのように主として趣味、娯楽または保養のために所有する家屋
この特例で注意すべき点は、3,000万円の特別控除を受けた翌年と翌々年は、住宅ローン控除を受けられないことです。
住み替えのためにマイホームを売るときには、この特別控除を利用するのかしないのか慎重に検討しましょう。
居住用財産売却による軽減税率の特例
居住用財産(要件は居住用財産の3,000万円特別控除と同様)のうち、譲渡した年の1月1日において所有期間が10年を超える不動産には、課税所得6,000万円まで以下のような軽減税率が適用されます。
| 課税長期譲渡所得金額(=A) | 税額(住民税) |
|---|---|
| 6,000万円以下 | A×10%(4%) |
| 6,000万円超 | (A-6,000万円)×15%+600万円(5%) |
※2037年(令和19年)12月31日までは、復興特別所得税(2.1%)を加算
この軽減税率の特例は、「居住用財産の3,000万円特別控除」と併用が可能ですが、特例を受けられない人や制限も同様になっています。
居住用財産の買換え特例
居住用財産を令和7年12月31日までに売って(延長される可能性あり)、新しいマイホームを買う場合、要件に合致すれば「居住用財産の買換え特例」を受けられます。
この特例は、居住用財産の売却益(譲渡所得)に対する課税を将来に繰り延べる(先送り)ものです。
つまり、譲渡益は非課税になるわけではなく、買い替えた不動産を売却したときに、繰延された売却益を上乗せして課税されます。
居住用財産の買換え特例を受けるためには、以下の要件をすべて満たすことが必要です。
- 令和7年12月31日までにマイホームを売ること
- 売ったマイホームと買い換えたマイホームは、日本国内にあるものであること
- 譲渡したマイホームの所有期間が10年超かつ居住期間が10年以上であること
- 譲渡価額が1億円以下であること
- マイホームを売った年の前年から翌年までの間にマイホームを買い換えること
居住用財産の買換え特例は、売った金額より高いマイホームに買い替えた場合に、譲渡益が将来へ繰延になります。
もし売った金額より買い換えた金額が少ないときは、その差額を収入金額として、その年の譲渡所得の金額の計算を行います。
空き家に係る譲渡所得の特別控除
相続や遺贈によって取得した、被相続人居住用の土地や家屋を売却した場合、要件に当てはまれば最高3,000万円までの特別控除を受けられます。
この特例は、最近問題になっている空き家をなくすことを目的としていて、対象の不動産は被相続人が亡くなった時点で一人暮らしをしていた土地・家屋です。
対象家屋は、以下の要件すべてに当てはまるもので、売却時に取り壊し、あるいは耐震リフォームをしても特別控除を受けられます。
- 昭和56年5月31日以前に建築されたこと
- 区分所有建物登記がされている建物でないこと
- 相続の開始の直前において被相続人以外に居住をしていた人がいなかったこと
この要件から分かるとおり、空き家になるリスクの高い一戸建て住宅(とその敷地)が特別控除の対象です。
不動産売買が赤字だったときの確定申告
不動産売買は、必ず利益が出ると決まったことではなく、場合によっては売却収入が取得費などを下回る「赤字」になることもあります。
赤字であれば、所得税や住民税が課税されないのですが、それであっても確定申告すべきケースについて説明します。
マイホームを買い換えた場合の譲渡損失の損益通算および繰越控除の特例
マイホームを買い替えした場合に、旧居宅の譲渡による損失(譲渡損失)が生じたときは、下記の要件に当てはまれば、その譲渡損失をその年の給与所得や事業所得などほかの所得から差し引くことができます(損益通算)。
- 特例を受ける年の合計所得金額が3,000万円以下
- 売却したマイホームが、売った年の1月1日において所有期間が5年を超えていること
- 売却の年の前年の1月1日から売却の年の翌年12月31日までの間に新しいマイホームを購入し居住を開始すること
- 新居の床面積が50平方メートル以上であること
- 新居購入のため償還期間10年以上のローンを借り入れていること
損益通算しても控除しきれなかった譲渡損失は、売却した年から以後3年間にわたって繰り越してほかの所得から控除をすること(繰越控除)ができます。
特定のマイホームの譲渡損失の損益通算および繰越控除の特例
マイホームを売却した場合であって、住宅ローンの残高を下回る価額で売却して損失(譲渡損失)が生じたときは、下記の要件に当てはまれば、その譲渡損失をほかの所得と損益通算、あるいは以後3年間繰越控除できます。
- 現に自分が住んでいる家屋、もしくは住まなくなって3年以内の家屋
- 売却したマイホームが、売った年の1月1日において所有期間が5年を超えていること
- 売買契約日の前日において、10年以上の住宅ローンが残っている
- マイホームの譲渡価額が住宅ローンの残高を下回っている
マイホームを売っても住宅ローンが完済できないケースですが、要件に当てはまるなら必ず確定申告をしましょう。
短期譲渡でも売却したほうがよいケース
短期譲渡所得に課される税金は、長期譲渡と比べ約2倍となっていますが、それでも早めに売却すべきケースは存在しています。
ここからは、税金が高くなっても早く売却すべきケースについて、具体的に考えてみましょう。
早く売却したほうが高く売れる不動産
不動産売買に課税されるのは、譲渡益が生じて、なおかつ特別控除を引いても所得が残る場合です。
不動産の価値を決める際には築年数が重要で、経年とともに売却相場が下がっていきます。
つまり、長期譲渡所得になるタイミングを待つことによる売却価格の下落が、税負担を上回るようであれば早く売ってしまうほうが得です。
もちろん、不動産の相場は変動しているので一概にはいえませんが、税金だけを意識するとトータルでマイナスになる可能性があります。
維持費の負担が重荷になる不動産
不動産を所有していると固定資産税が課税されますが、特に都市部の非居住物件では高い税額になります。
特に使用する当てのない不動産であれば、所有期間が長くなるほど維持費も大きくなってしまいます。
トータルの維持費と税金とを比較し、早く売却したほうがよければ、できるだけ早く決断しましょう。
売却時期を考えるならプロのアドバイスを聞こう
不動産の売買は、税金だけを気にして行うものではありません。所有している不動産の用途や今後の予定、そして売却相場なども総合的に考えるべきです。
特に売却相場や買い手の動向などは、不動産のプロフェッショナルの力を借りることがおすすめです。
プロのアドバイスを参考にしながら、経済的に最適な判断をすることが、結果的には一番の成功といえます。
まとめ
不動産売買にかかる税金は、それほど身近なものではなく、あまり関心を持てないものです。
しかし、不動産売買という場面は、いつか自分や親族にも関係する可能性があります。
適切な知識を持っていなければ、不必要な税金を払うことになったり、不動産を安く買われてしまったりと、経済的なリスクになり得ます。
不動産売買は、大きな金額の動く取引になるので、信頼できる不動産業者や税理士などのアドバイスも参考にしながら進めることが重要です。